
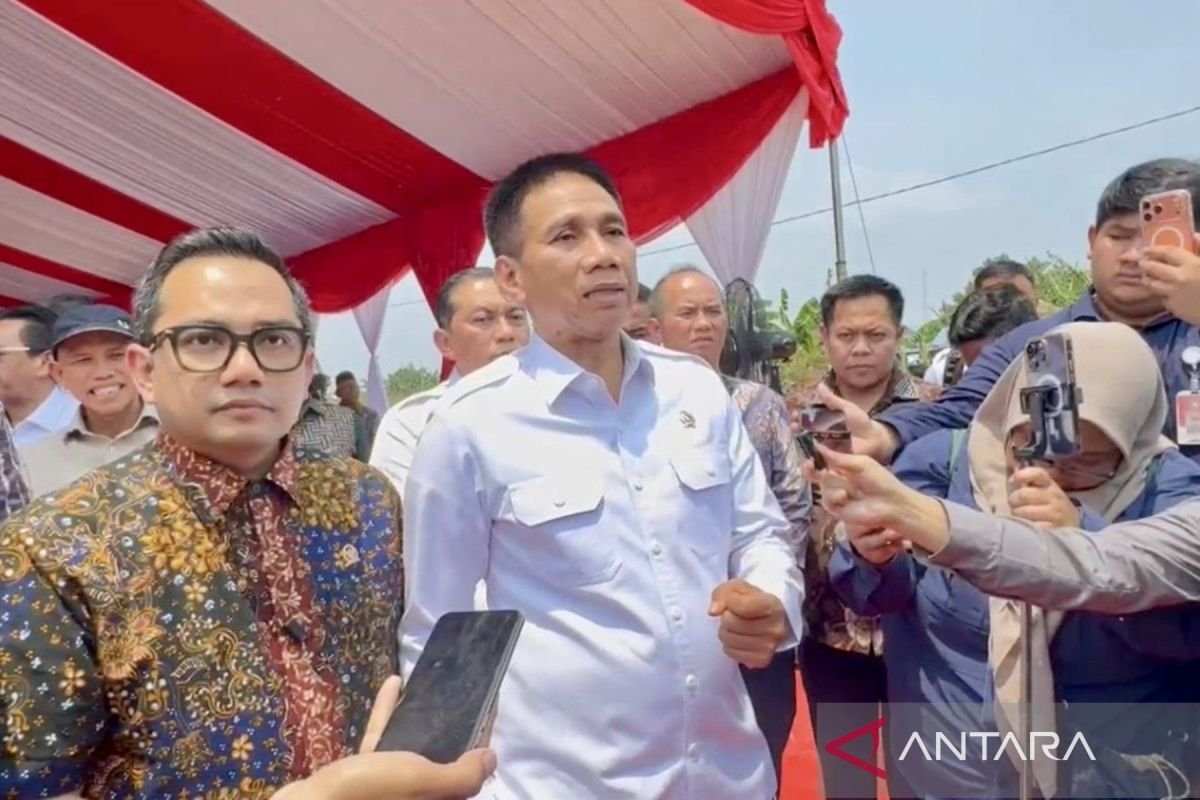
Pekan ini, pernyataan dari Wakil Menteri Dalam Negeri, Akhmad Wiyagus, mengenai penggunaan Sertifikat Hak Milik (SHM) menjadi sorotan penting dalam konteks ekonomi masyarakat, terutama bagi mereka yang berpenghasilan rendah. Pernyataan ini membawa perhatian pada berbagai isu yang berkaitan dengan penggunaan sertifikat tanah di Indonesia, termasuk konsekuensi dari mengagunkan sertifikat tanah dan pentingnya pertimbangan ekonomi yang matang. Dalam situasi yang sering kali kompleks ini, penting bagi masyarakat untuk memahami betul bagaimana pengelolaan aset tanah mereka dapat mempengaruhi stabilitas keuangan pribadi dan keluarga.
Banyaknya kasus di mana masyarakat berpenghasilan rendah tergoda untuk mengagunkan SHM mereka adalah sebuah realitas yang memerlukan perhatian. Penggunaan sertifikat tanah sebagai bentuk jaminan dalam mendapatkan pinjaman sering kali dilakukan tanpa mempertimbangkan dampak jangka panjangnya. Oleh karena itu, Wakil Menteri Dalam Negeri menekankan pentingnya tidak hanya melihat segi keuntungan langsung tetapi juga mempertimbangkan risiko yang mungkin timbul dari keputusan tersebut. Dengan melakukan analisis yang lebih komprehensif, masyarakat dapat menghindari situasi di mana mereka berpotensi kehilangan aset berharga yang menjadi sumber penghidupan dan keamanan ekonomi.
Dalam konteks ini, pemahaman yang lebih baik tentang aset tanah dan nilai ekonominya bisa menjadi kunci bagi masyarakat berpenghasilan rendah. Dengan mempelajari cara menggunakan SHM dengan bijak, mereka dapat mengeksplorasi opsi yang lebih menguntungkan yang tidak hanya menguntungkan dalam jangka pendek tetapi juga berkontribusi pada kestabilan finansial jangka panjang. Adalah penting untuk membekali diri dengan pengetahuan yang tepat sebelum membuat keputusan, sehingga dapat meminimalkan risiko kerugian dan memaksimalkan manfaat dari kepemilikan tanah.
Pernyataan yang disampaikan oleh Akhmad Wiyagus, Wakil Menteri Dalam Negeri, mengenai dampak dari mengagunkan sertifikat tanah, mencerminkan perlunya kehati-hatian dalam pengambilan keputusan yang melibatkan aset penting ini. Mengingat bahwa sertifikat tanah berperan sebagai bukti kepemilikan sekaligus sumber nilai ekonomi, meminjamkan sertifikat tanah sebagai jaminan tanpa analisis yang mendalam dapat mengakibatkan konsekuensi serius.
Salah satu alasan penting mengapa sertifikat tanah tidak seharusnya digadaikan tanpa pertimbangan matang adalah karena potensi kerugian finansial yang dapat timbul akibat ketidakmampuan dalam memenuhi kewajiban pinjaman. Situasi ini bisa menyebabkan kehilangan kepemilikan tanah apabila kreditor memutuskan untuk mengeksekusi jaminan tersebut. Selain itu, pemilik tanah juga berisiko menghadapi masalah hukum yang berkaitan dengan hak dan kewajiban mereka setelah menggadaikan sertifikat.
Penting untuk menyadari bahwa setiap peminjaman uang yang menggunakan sertifikat tanah sebagai jaminan harus dilakukan dengan perhatian penuh terhadap aspek-aspek hukum dan finansial. Proses ini harus didahului dengan pengkajian menyeluruh mengenai nilai tanah, potensi risiko, dan kemungkinan dampak jangka panjang. Tanpa analisis ini, pemilik tanah mungkin mendapati diri mereka terjebak dalam posisi yang merugikan, baik secara ekonomi maupun hukum.
Dengan kata lain, Aadanya pemahaman yang kuat mengenai implikasi dari mengagunkan sertifikat tanah merupakan langkah penting untuk melindungi kepentingan ekonomi dan hak hukum individu. Oleh karena itu, masyarakat perlu didorong untuk berkonsultasi dengan ahli hukum atau perbankan sebelum membuat keputusan yang dapat mempengaruhi aset berharga mereka secara signifikan.
Pernyataan Wamen Dalam Negeri mengenai penggunaan sertifikat tanah sebagai jaminan pinjaman tidak dapat diabaikan, terutama dalam konteks masyarakat berpenghasilan rendah. Bagi kelompok ini, tanah sering kali menjadi aset terpenting yang mereka miliki. Namun, penggunaan sertifikat tanah sebagai jaminan dapat membawa sejumlah risiko yang berdampak signifikan.
Salah satu dampak utama dari penggunaan sertifikat tanah sebagai jaminan pinjaman adalah risiko kehilangan aset. Ketika masyarakat berpenghasilan rendah mengandalkan pinjaman untuk memenuhi kebutuhan mendesak, seperti biaya kesehatan atau pendidikan, mereka mungkin tidak memiliki sumber pendapatan yang stabil untuk membayar kembali pinjaman tersebut. Jika gagal melakukan pembayaran, mereka berisiko kehilangan tanah yang telah digunakan sebagai jaminan, yang tidak hanya akan menghilangkan aset mereka tetapi juga berdampak pada stabilitas ekonomi keluarga.
Selain risiko kehilangan aset, ada juga dampak sosial-ekonomi yang lebih luas yang perlu diperhatikan. Masyarakat berpenghasilan rendah yang kehilangan tanah mereka tidak hanya kehilangan tempat tinggal, tetapi mereka juga kehilangan sumber mata pencaharian dan identitas kultural mereka. Tanah sering kali menjadi simbol kemandirian dan keamanan di dalam komunitas; oleh karena itu, hilangnya tanah dapat memicu ketidakpuasan sosial dan konflik dalam masyarakat.
Penting untuk melakukan pendekatan yang hati-hati dan mempertimbangkan seluruh implikasi ekonomi saat merumuskan kebijakan terkait penggunaan sertifikat tanah. Pemerintah dan lembaga keuangan perlu berdialog dengan masyarakat berpenghasilan rendah untuk memahami tantangan yang mereka hadapi. Melalui langkah-langkah yang lebih bijaksana, kita dapat mengurangi risiko yang diterima oleh masyarakat yang paling rentan. Dengan demikian, perlindungan terhadap aset dan tanah mereka harus menjadi prioritas dalam setiap diskusi mengenai pinjaman dan sertifikat tanah.
Dalam era modern ini, pengelolaan sertifikat tanah menjadi aspek yang sangat penting bagi masyarakat, tidak hanya secara hukum tetapi juga dari aspek ekonomi. Untuk memastikan bahwa penggunaan sertifikat tanah membawa manfaat maksimal dan meminimalisir risiko finansial, terdapat beberapa rekomendasi yang perlu diperhatikan. Pertama, sangat disarankan untuk selalu melakukan pemeriksaan dan validasi atas sertifikat tanah yang dimiliki. Hal ini bertujuan untuk menghindari masalah legal yang dapat berujung pada kerugian finansial.
Kedua, masyarakat perlu memahami bahwa sertifikat tanah dapat digunakan sebagai agunan untuk pinjaman. Meskipun demikian, penting untuk menyusun anggaran dan melakukan perhitungan matang sebelum memutuskan untuk mengagunkan sertifikat tersebut. Meminjam uang dengan jaminan sertifikat tanah memang dapat membantu dalam situasi darurat, tetapi risiko kehilangan aset berharga ini harus diperhitungkan dengan teliti.
Ketiga, disarankan agar masyarakat mengikuti perkembangan kebijakan pemerintah tentang pengelolaan sertifikat tanah dan peraturan mengenai pembiayaan berbasis aset. Keselarasan dengan nasihat dan arahan dari pemerintah akan membuat penggunaan sertifikat tanah menjadi lebih aman dan dapat diandalkan. Selain itu, pelanggan juga harus menyadari pentingnya untuk berkonsultasi dengan ahli atau profesional di bidang hukum properti sebelum melakukan transaksi yang melibatkan sertifikat tanah.
Meski ada berbagai cara untuk memanfaatkan sertifikat tanah, kehati-hatian tetap harus diutamakan. Dengan melindungi diri dari akun yang tidak tepat dan mengambil langkah yang bijaksana, individu akan dapat mengoptimalkan manfaat finansial dari sertifikat tanah. Oleh karena itu, wajar jika penutup artikel ini menegaskan kembali pentingnya mempertimbangkan saran serta rekomendasi dari pihak berwenang sebelum membuat keputusan terkait penggunaan sertifikat tanah. Keputusan yang baik hari ini akan membawa dampak positif bagi masa depan keuangan seseorang.
