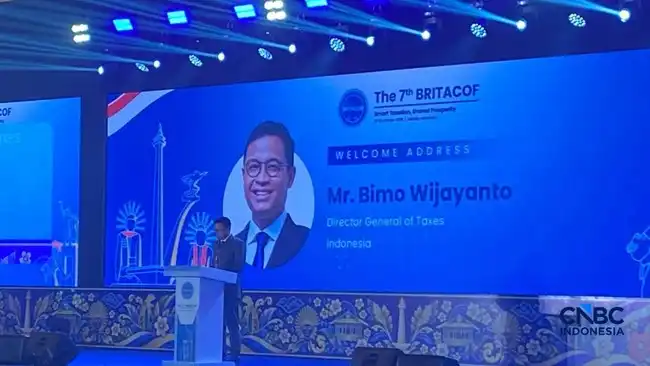
Jakarta | Direktur Jenderal Pajak Bimo Wijayanto menyampaikan bahwa perkembangan kecerdasan buatan atau artificial intelligence (AI) memberikan banyak manfaat bagi mekanisme pengawasan pajak. Pernyataan tersebut disampaikan saat ia membuka Belt and Road Initiative Tax Administration Cooperation Forum (BRITACOF) ke-7 di Jakarta, yang berlangsung pada 13–15 Oktober 2026.
Dalam pembukaan forum tersebut, Bimo menyoroti perkembangan teknologi sebagai bagian penting dalam melihat kebutuhan administrasi perpajakan saat ini. Menurut dia, teknologi terdepan, termasuk AI, sudah dibutuhkan dalam penerapan smart taxation. Pernyataan itu menempatkan kecerdasan buatan sebagai salah satu perkembangan teknologi yang relevan dengan pelaksanaan pengawasan pajak.
BRITACOF ke-7 menjadi kesempatan bagi Bimo untuk menyampaikan pandangan mengenai manfaat perkembangan teknologi dalam mekanisme pengawasan pajak. Ia menegaskan bahwa kebutuhan terhadap teknologi terdepan telah hadir dalam penerapan smart taxation. Dengan demikian, AI disebut sebagai bagian dari perkembangan yang memberikan manfaat bagi pengawasan pajak, sebagaimana disampaikan dalam forum kerja sama administrasi pajak tersebut.
Pernyataan Bimo menjadi inti pembukaan forum yang berlangsung di Jakarta pada pertengahan Oktober 2026. Ia mengaitkan perkembangan kecerdasan buatan dengan kebutuhan penerapan smart taxation, tanpa mengesampingkan peran teknologi terdepan lainnya. Melalui forum ini, pandangan mengenai manfaat AI dalam mekanisme pengawasan pajak disampaikan kepada para peserta BRITACOF ke-7.
Pemanfaatan kecerdasan buatan (AI) membuka peluang perubahan penting dalam pengawasan pajak. Berdasarkan pernyataan Bimo, teknologi ini dapat membantu otoritas pajak meninggalkan pendekatan yang semata-mata merespons persoalan setelah terjadi. Pengawasan dapat diarahkan menuju mekanisme yang lebih proaktif, dengan kemampuan untuk memprediksi risiko kepatuhan sebelum berkembang menjadi masalah yang lebih besar. Perubahan tersebut memungkinkan otoritas menyusun perhatian dan tindakan berdasarkan indikasi risiko yang teridentifikasi secara lebih sistematis.
Peran AI dalam proses itu terutama terlihat pada kemampuannya memproses data dalam jumlah besar dengan cepat. Kapasitas tersebut mendukung analisis yang lebih luas dan efisien dibandingkan pemeriksaan yang sepenuhnya mengandalkan proses manual. Dengan pengolahan yang lebih cepat, otoritas pajak dapat memperoleh gambaran mengenai potensi risiko kepatuhan dalam waktu yang lebih singkat, sehingga respons pengawasan dapat dilakukan secara lebih terarah.
Selain mempercepat pemrosesan, AI juga dapat membantu memeriksa kepatuhan secara lebih akurat. Teknologi ini mendukung penilaian yang konsisten dengan mengolah informasi berdasarkan pola dan parameter yang telah ditetapkan. Hasilnya, proses pengawasan memiliki dasar analitis yang lebih kuat, sementara potensi kekeliruan dalam pemeriksaan dapat ditekan. AI tidak hanya berfungsi sebagai alat bantu administratif, tetapi juga sebagai pendukung pengambilan keputusan dalam pengelolaan risiko.
Kemampuan lain yang disebutkan adalah menjawab pertanyaan rutin secara otomatis. Fitur tersebut dapat membantu mempercepat layanan dan mengurangi beban pekerjaan berulang yang harus ditangani oleh petugas. Dengan demikian, sumber daya manusia dapat lebih berfokus pada tugas yang membutuhkan analisis dan pertimbangan lebih mendalam. Perpaduan prediksi risiko, pemeriksaan yang lebih akurat, pemrosesan cepat, dan layanan otomatis menunjukkan bahwa AI berpotensi membentuk pengawasan pajak yang lebih preventif, efisien, dan responsif.
Pemanfaatan kecerdasan artifisial (AI) di lingkungan otoritas pajak berpotensi mengubah pembagian pekerjaan pegawai dan sistem digital. Teknologi ini dapat membantu mengolah data, mengenali pola, serta memberikan tanggapan awal atas pertanyaan yang bersifat rutin. Dengan dukungan tersebut, pegawai tidak harus menghabiskan sebagian besar waktunya untuk pekerjaan berulang, seperti memberikan informasi dasar, memeriksa kelengkapan awal, atau mengarahkan wajib pajak kepada layanan yang sesuai. Peran manusia tetap diperlukan, terutama ketika suatu persoalan membutuhkan penilaian, pemahaman konteks, dan komunikasi yang lebih mendalam.
Penggunaan AI diharapkan memungkinkan pegawai lebih berkonsentrasi pada persoalan perpajakan yang kompleks. Kasus yang memerlukan analisis lebih cermat, penanganan kondisi khusus, atau koordinasi antarunit dapat memperoleh perhatian yang lebih memadai karena kebutuhan rutin telah dibantu oleh sistem otomatis. Bagi wajib pajak, mekanisme ini juga diharapkan mendukung pelayanan yang lebih cepat dan mudah. Pertanyaan umum dapat ditangani melalui kanal digital, sementara kebutuhan yang tidak dapat diselesaikan secara otomatis dapat diteruskan kepada pegawai yang memiliki kewenangan dan kompetensi untuk menanganinya.
Meski demikian, penerapan teknologi tidak berarti menghilangkan pentingnya hubungan otoritas pajak dan wajib pajak. Bimo menekankan bahwa teknologi memang memiliki peran penting dalam mendukung pekerjaan, tetapi cara berinteraksi dan bekerja sama dengan wajib pajak juga mempunyai arti yang besar. Pelayanan tetap membutuhkan komunikasi yang jelas, sikap terbuka, serta kemampuan memahami kebutuhan pengguna layanan. Karena itu, AI dipandang sebagai alat pendukung bagi pegawai, bukan pengganti seluruh fungsi manusia. Pemanfaatannya perlu berjalan bersama peningkatan kualitas interaksi agar proses pelayanan tetap mudah dipahami, responsif, dan sesuai dengan situasi yang dihadapi wajib pajak.
BRITACOF merupakan forum tahunan yang diselenggarakan dalam kerangka Belt and Road Initiative Tax Administration Cooperation Mechanism atau BRITACOM. Forum ini menjadi bagian dari mekanisme kerja sama administrasi perpajakan yang dibangun untuk memperkuat hubungan dan koordinasi di para anggota negara-negara Belt and Road Initiative. Dengan demikian, BRITACOF tidak berdiri sebagai kegiatan yang terpisah, melainkan berkaitan langsung dengan struktur kerja sama pajak dalam BRITACOM.
Belt and Road Initiative sendiri sebelumnya dikenal dengan nama One Belt One Road, yang kerap disingkat OBOR. Perubahan penyebutan tersebut tidak menghilangkan konteks kerja sama yang melandasi pembentukan mekanisme administrasi pajak ini. Dalam kerangka tersebut, BRITACOM berfungsi sebagai wadah yang mempertemukan yurisdiksi terkait untuk membangun komunikasi dan kerja sama di bidang administrasi perpajakan.
Keanggotaan dalam mekanisme tersebut mencakup 35 negara anggota. Selain itu, terdapat 25 observer yang terdiri atas yurisdiksi atau negara berdaulat serta organisasi internasional. Komposisi ini menunjukkan bahwa lingkup BRITACOM melibatkan lebih dari sekadar negara-negara yang berstatus anggota penuh. Kehadiran observer memperluas cakupan keterlibatan berbagai pihak dalam kerja sama administrasi pajak yang berkaitan dengan Belt and Road Initiative.
Posisi BRITACOF sebagai acara tahunan memberikan wadah bagi keberlanjutan hubungan antarpihak dalam BRITACOM. Forum ini merepresentasikan kerja sama administrasi pajak antaranggota serta pihak yang terlibat sebagai observer, dengan keanggotaan yang mencakup negara, yurisdiksi, dan organisasi internasional. Konteks tersebut menempatkan BRITACOF dalam kerangka kelembagaan yang lebih luas, yaitu BRITACOM sebagai mekanisme kerja sama administrasi pajak di negara-negara Belt and Road Initiative.
