Jakarta | Pemerintah sedang mematangkan rancangan peraturan pemerintah (RPP) yang mengatur pemotongan pajak penghasilan (PPh) final atas royalti penulis buku. Regulasi ini disiapkan sebagai dasar penerapan tarif final royalti penulis yang direncanakan sebesar 1,5 persen. Pemerintah menargetkan RPP tersebut dapat disahkan sebelum akhir 2026, atau sekitar November 2026. Kebijakan ini diharapkan memberikan kepastian bagi penulis, penerbit, serta pihak lain yang terlibat dalam ekosistem penerbitan buku.
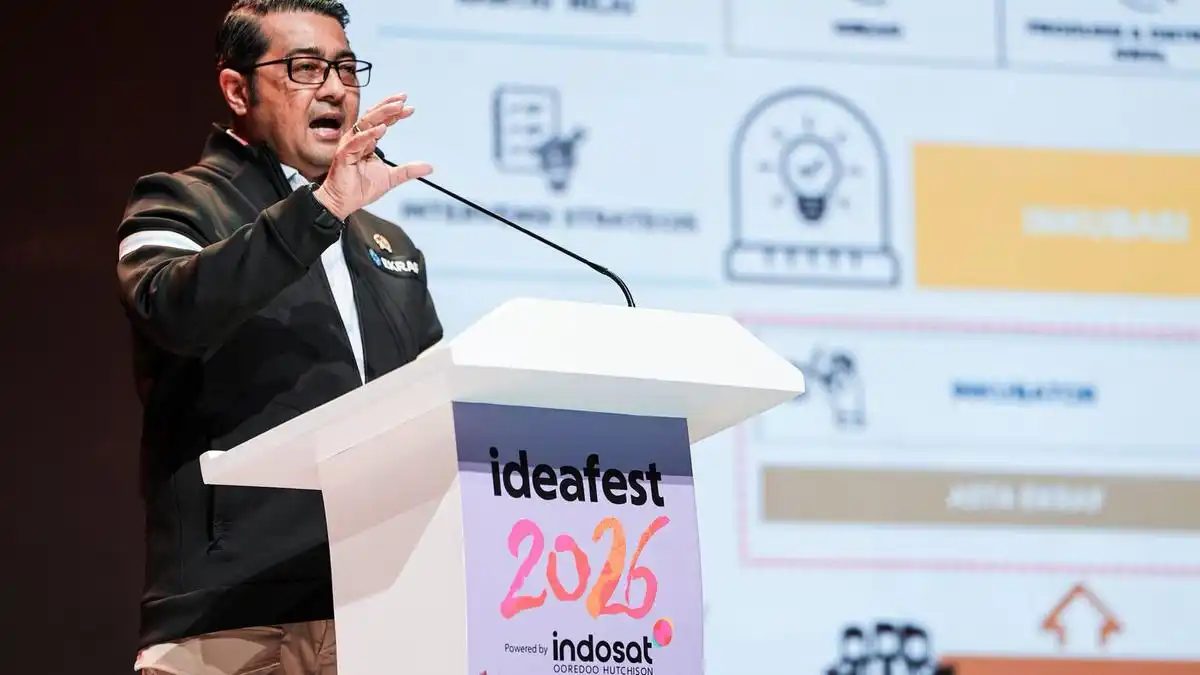
Perkembangan penyusunan regulasi itu disampaikan Menteri Ekonomi Kreatif Teuku Riefky Harsya saat membuka Festival Literaia 2026 di Museum Nasional, Jakarta, pada 11 Oktober 2026. Menurutnya, pemerintah terus berkoordinasi untuk memastikan ketentuan mengenai pajak royalti dapat disusun secara tepat dan mempertimbangkan kondisi para pelaku industri kreatif. Penetapan tarif final diharapkan membuat mekanisme pemungutan pajak lebih sederhana, transparan, dan mudah dipahami oleh penulis.
RPP tersebut telah memperoleh persetujuan izin prakarsa dari Presiden Prabowo Subianto. Setelah mendapatkan persetujuan itu, proses penyusunan kini memasuki tahap harmonisasi, yakni penyesuaian substansi dan rumusan peraturan agar selaras dengan ketentuan perundang-undangan yang berlaku. Tahap ini juga menjadi bagian penting untuk memastikan tidak terjadi tumpang tindih aturan kebijakan perpajakan dan regulasi yang mengatur hak cipta serta royalti.
Target penerbitan pada November 2026 menunjukkan upaya pemerintah mempercepat penyelesaian regulasi tanpa mengabaikan proses administratif dan pembahasan lintas kementerian. Apabila disahkan sesuai rencana, aturan tersebut akan menjadi pijakan baru dalam pengelolaan pajak atas pendapatan royalti penulis buku. Pemerintah juga perlu menyampaikan petunjuk teknis secara jelas agar penulis dan penerbit dapat mempersiapkan pelaporan serta pemotongan pajak sesuai ketentuan yang berlaku.
Perubahan utama dalam regulasi royalti karya tulis terletak pada penyesuaian tarif Pajak Penghasilan (PPh) final. Tarif yang sebelumnya ditetapkan sebesar 15 persen akan diturunkan menjadi 1,5 persen. Dengan perubahan tersebut, pemotongan pajak atas royalti penulis dilakukan berdasarkan tarif final yang baru ketika penerbit membayarkan royalti. Ketentuan ini mengubah besaran pajak yang dipotong dari penghasilan royalti, sekaligus menetapkan mekanisme penyelesaian kewajiban pajak yang lebih tegas.
Dalam mekanisme PPh final, penerbit berperan melakukan pemotongan pajak atas royalti yang diterima penulis. Pemotongan tersebut menjadi dasar bahwa kewajiban pajak atas penghasilan royalti telah diselesaikan. Artinya, penulis tidak perlu menghitung kembali royalti yang sudah dipotong pajaknya dengan menggunakan tarif pajak progresif. Pajak atas penghasilan tersebut dianggap final pada saat penerbit melaksanakan pemotongan sesuai ketentuan yang berlaku.
Setelah pemotongan dilakukan, penulis tetap perlu mencantumkan penghasilan royalti dalam Surat Pemberitahuan (SPT) tahunan. Pencantuman ini bersifat pelaporan, bukan penghitungan ulang pajak dengan tarif progresif. Penulis cukup melaporkan royalti serta pemotongan pajak yang telah dilakukan oleh penerbit dalam SPT tahunan. Dengan demikian, perubahan regulasi tidak menghapus kewajiban pelaporan, tetapi membedakan kewajiban mencatat penghasilan dan kewajiban menghitung pajak.
Dari sisi administrasi, penulis perlu memastikan bahwa informasi mengenai royalti dan pemotongan oleh penerbit tercatat dalam dokumen pelaporan tahunan. Namun, setelah pajak dipotong oleh penerbit, tidak ada penghitungan kembali atas royalti tersebut menggunakan lapisan tarif pajak progresif. Rangkaian kewajiban menjadi pemotongan oleh penerbit, pelaporan dalam SPT tahunan, dan pengakuan bahwa pajak atas royalti telah bersifat final.
Pemerintah menetapkan satu syarat utama agar penulis dapat memperoleh insentif berupa tarif pajak yang lebih rendah. Karya yang menjadi dasar pemberian insentif tersebut harus memiliki nomor International Standard Book Number (ISBN) resmi. Ketentuan ini menegaskan bahwa fasilitas perpajakan tidak berlaku secara umum untuk setiap karya, melainkan ditujukan pada karya yang telah tercatat melalui identitas penerbitan yang diakui.
Persyaratan ISBN memberikan penanda yang jelas mengenai karya yang dapat masuk dalam skema insentif. Bagi penulis, kejelasan tersebut penting karena membantu membedakan karya yang memenuhi kriteria kebijakan dari karya yang belum memiliki nomor identifikasi resmi. Pada saat yang sama, pemerintah dapat memiliki dasar administratif yang lebih pasti dalam menerapkan tarif pajak yang lebih rendah, tanpa memperluas ketentuan di luar karya yang tercatat secara formal.
Menteri Ekonomi Kreatif Teuku Riefky menyampaikan bahwa penyusunan kebijakan ini telah melalui proses partisipasi bermakna sebelum memasuki tahap harmonisasi. Proses tersebut menunjukkan bahwa rancangan kebijakan tidak disusun secara sepihak, tetapi dibahas melalui tahapan yang melibatkan masukan dari pihak terkait. Setelah harmonisasi berlangsung, ketentuan mengenai syarat ISBN diharapkan menjadi bagian dari kerangka yang memberikan kepastian hukum dan perpajakan bagi penulis. Dengan demikian, penulis memiliki rujukan yang lebih terang mengenai karya yang dapat memperoleh tarif lebih rendah, sementara pelaksanaan insentif tetap berlandaskan persyaratan yang terukur dan dapat diverifikasi.
Kebijakan pemerintah untuk menyiapkan tarif final royalti penulis sebesar 1,5 persen ditempatkan dalam kerangka Paket Stimulus Ekonomi Tahap II. Penempatan kebijakan ini menunjukkan bahwa pengaturan royalti tidak hanya dipandang sebagai persoalan tata kelola hubungan penulis dan penerbit, tetapi juga sebagai bagian dari upaya pemerintah menjaga keberlanjutan sektor kreatif dan penerbitan nasional. Nilai anggaran paket stimulus tersebut mencapai Rp26,34 triliun.
Dalam konteks kebijakan publik, penetapan tarif royalti menjadi salah satu langkah yang diharapkan dapat memberikan kepastian bagi pengarang sekaligus mendukung aktivitas industri penerbitan. Pemerintah menyatakan bahwa paket stimulus ekonomi tahap II diarahkan untuk mendorong kesejahteraan pengarang. Tujuan tersebut berkaitan dengan upaya memastikan karya intelektual memperoleh penghargaan yang layak melalui mekanisme royalti yang lebih terukur.
Selain menyasar kesejahteraan pengarang, pemerintah juga menyatakan bahwa paket itu ditujukan untuk memperkuat daya tahan industri penerbitan di Indonesia. Industri tersebut memiliki peran penting dalam mendukung produksi, distribusi, dan akses masyarakat terhadap buku serta berbagai karya tertulis. Karena itu, kebijakan royalti ditempatkan dalam agenda yang lebih luas, yakni menjaga keseimbangan kepentingan pencipta dan keberlangsungan ekosistem penerbitan.
Dengan nilai anggaran Rp26,34 triliun, Paket Stimulus Ekonomi Tahap II menjadi konteks utama bagi pembahasan tarif final royalti penulis sebesar 1,5 persen. Pemerintah menempatkan kebijakan tersebut sebagai bagian dari langkah untuk memperkuat posisi pengarang dan meningkatkan ketahanan industri penerbitan di dalam negeri. Arah kebijakan ini memperlihatkan perhatian pemerintah terhadap sektor penerbitan sebagai bagian dari ekosistem ekonomi kreatif Indonesia.
Baca juga: Kegiatan Sosial PSIS Semarang Menjadi Awal Baik Musim Baru | Siapkan Capex Rp400 Miliar Lebih, ACES Targetkan hingga 75 Gerai Baru | Program Pembukaan Rekening Massal oleh Pemerintah
